Khách hàng đang gặp khó khăn khi hạch toán mua xe ô tô sao cho chuẩn xác theo quy định hiện hành? Việc định khoản đúng từ bước ghi nhận tài sản ban đầu không chỉ giúp minh bạch hồ sơ thuế mà còn tạo nền tảng để kiểm soát chi phí về sau. Bài viết dưới đây TNK sẽ hướng dẫn chi tiết từng nghiệp vụ kế toán liên quan, đồng thời giới thiệu giải pháp quản lý vận hành xe dài hạn cho doanh nghiệp.
1. Điều kiện để xe ô tô được ghi nhận là tài sản cố định (TSCĐ)
Trước khi thực hiện hạch toán mua xe ô tô, kế toán cần xác định tài sản này có đủ điều kiện ghi nhận là TSCĐ hay không. Theo quy định tại Thông tư 45/2013/TT-BTC, một tài sản được coi là TSCĐ hữu hình khi thỏa mãn đồng thời 3 điều kiện sau:
- Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó.
- Nguyên giá tài sản phải được xác định một cách tin cậy.
- Có thời gian sử dụng từ 1 năm trở lên và giá trị tài sản từ 30.000.000 đồng (Ba mươi triệu đồng) trở lên.
Trên thực tế, các dòng xe ô tô doanh nghiệp mua mới (xe tải, xe khách, xe con) đều có giá trị lớn hơn 30 triệu đồng và thời gian sử dụng vượt quá 1 năm, do đó hoàn toàn thỏa mãn điều kiện để ghi nhận là một TSCĐ.
2. Hướng dẫn hạch toán mua xe ô tô theo từng trường hợp cụ thể
Việc hạch toán mua xe ô tô sẽ thay đổi dựa vào mục đích sử dụng và phương thức thanh toán của doanh nghiệp.
2.1. Hạch toán mua xe ô tô tải, xe khách (Phục vụ kinh doanh)
Đối với xe tải, xe khách sử dụng cho mục đích vận tải hàng hóa hoặc hành khách, toàn bộ giá trị xe và thuế GTGT đầu vào sẽ được ghi nhận và khấu trừ toàn bộ. Định khoản kế toán khi mua xe:
- Nợ TK 211: Nguyên giá xe ô tô chưa bao gồm thuế GTGT.
- Nợ TK 1332: Thuế GTGT được khấu trừ của TSCĐ.
- Có TK 112, 331, 341: Tổng số tiền thanh toán.
Ví dụ minh họa: Doanh nghiệp vận tải hàng hóa mua một chiếc xe tải phục vụ kinh doanh với giá chưa thuế GTGT là 1.000.000.000 đồng, thuế GTGT 10% là 100.000.000 đồng. Thanh toán bằng hình thức chuyển khoản.
- Nợ TK 211: 1.000.000.000 đồng
- Nợ TK 1332: 100.000.000 đồng
- Có TK 112: 1.100.000.000 đồng
2.2. Hạch toán mua xe ô tô chở người dưới 9 chỗ
Với dòng xe ô tô chở người từ 9 chỗ ngồi trở xuống, pháp luật thuế có quy định riêng biệt về mức giới hạn khấu trừ thuế GTGT dựa trên giá trị xe và ngành nghề kinh doanh.
- Trường hợp xe dưới 1,6 tỷ đồng: Doanh nghiệp hạch toán bình thường, toàn bộ thuế GTGT đầu vào được khấu trừ nguyên vẹn. Kế toán ghi: Nợ TK 211, Nợ TK 1332 / Có TK 112, 331.
- Trường hợp xe trên 1,6 tỷ đồng (không kinh doanh vận tải hành khách, du lịch, khách sạn): Chỉ được khấu trừ thuế GTGT tương ứng với phần giá trị 1,6 tỷ đồng (tương đương 160 triệu đồng thuế GTGT). Phần thuế GTGT của giá trị vượt mức 1,6 tỷ đồng không được khấu trừ mà phải cộng trực tiếp vào nguyên giá TSCĐ (TK 211).
Ví dụ minh họa: Doanh nghiệp mua xe ô tô 5 chỗ giá 2.000.000.000 đồng (chưa VAT), thuế GTGT 10% là 200.000.000 đồng. Thuế GTGT được khấu trừ là 160.000.000 đồng. Phần GTGT không được khấu trừ (40.000.000 đồng) cộng vào nguyên giá.
- Nợ TK 211: 2.040.000.000 đồng
- Nợ TK 1332: 160.000.000 đồng
- Có TK 331: 2.200.000.000 đồng
2.3. Hạch toán mua xe ô tô trả góp
Khi doanh nghiệp hạch toán mua xe ô tô theo hình thức trả góp, nguyên giá của TSCĐ được ghi nhận theo giá mua trả tiền ngay tại thời điểm nhận tài sản. Khoản chênh lệch giữa tổng số tiền phải thanh toán trả góp và giá mua trả tiền ngay được ghi nhận là chi phí lãi vay trả chậm.
- Ghi nhận nguyên giá khi nhận xe:
- Nợ TK 211: Giá mua trả tiền ngay (chưa thuế GTGT)
- Nợ TK 1332: Thuế GTGT đầu vào
- Nợ TK 242: Phần lãi trả chậm, trả góp
- Có TK 331: Tổng số tiền phải thanh toán
- Khi thanh toán tiền gốc và lãi định kỳ:
- Nợ TK 331 / Có TK 112 (Số tiền gốc và lãi trả hàng kỳ)
- Phân bổ chi phí lãi trả góp hàng kỳ vào chi phí tài chính:
- Nợ TK 635 / Có TK 242
3. Hạch toán các chi phí phát sinh liên quan khi mua xe (Chi phí lăn bánh)
Bên cạnh giá mua xe, doanh nghiệp cần ghi nhận các chi phí lăn bánh bắt buộc để phương tiện đủ điều kiện lưu thông.
3.1. Hạch toán lệ phí trước bạ và phí biển số
Các khoản lệ phí trước bạ và lệ phí cấp biển số là chi phí phát sinh trực tiếp để đưa TSCĐ vào trạng thái sẵn sàng sử dụng. Do đó, khoản này được cộng trực tiếp vào nguyên giá của xe.
- Khi xác định số lệ phí phải nộp: Nợ TK 211 / Có TK 3339.
- Khi thực hiện nộp tiền vào Ngân sách Nhà nước: Nợ TK 3339 / Có TK 111, 112.
3.2. Hạch toán chi phí bảo hiểm, phí đường bộ
Phí bảo hiểm vật chất, bảo hiểm TNDS, phí bảo trì đường bộ không được cộng vào nguyên giá xe mà được xem là chi phí trả trước, sau đó phân bổ dần vào chi phí hoạt động sản xuất kinh doanh theo thời hạn của thẻ/gói bảo hiểm hoặc kỳ nộp phí.
- Khi thanh toán các khoản phí bảo hiểm, phí đường bộ:
- Nợ TK 242: Tổng chi phí trả trước (chưa VAT)
- Nợ TK 1331: Thuế GTGT (nếu có)
- Có TK 111, 112, 331
- Hàng tháng/kỳ, kế toán thực hiện phân bổ chi phí này:
- Nợ TK 642, 641, 627 / Có TK 242
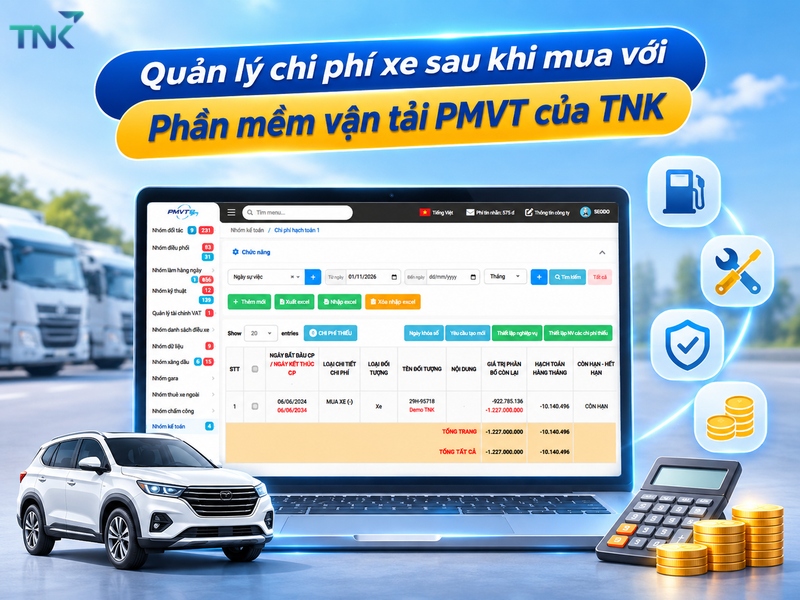
4. Quản lý chi phí xe sau khi mua với Phần mềm vận tải PMVT của TNK
Sau khi hoàn tất khâu hạch toán mua xe ô tô, việc quản lý hồ sơ xe, theo dõi khấu hao và kiểm soát các chi phí phát sinh (như bảo dưỡng, sửa chữa, thay thế vật tư) là một bài toán quản trị dài hạn phức tạp. Để tối ưu hóa quy trình này, doanh nghiệp nên ứng dụng Phần mềm vận tải PMVT của TNK.
Giải pháp công nghệ này được thiết kế chuyên sâu giúp doanh nghiệp tháo gỡ các nút thắt trong vận hành:
- Quản lý thông tin hồ sơ: Lưu trữ và quản lý đồng bộ hồ sơ thông tin của tài xế và phương tiện.
- Quản lý kỹ thuật toàn diện: Hệ thống tự động nhắc hạn kỹ thuật (bảo hiểm, kiểm định, bảo dưỡng, thay vỏ, thay nhớt). Hỗ trợ quản lý chặt chẽ chi phí sửa xe, lịch sử sửa chữa, kho phụ tùng và vật tư.
- Quản lý điều phối & nhiên liệu: Xử lý điều xe cont và điều xe tổng hợp; kiểm soát kho dầu, cảnh báo tiêu hao nhiên liệu bất thường.
- Quản lý kế toán và tài chính: Theo dõi thu chi, công nợ chi tiết; tự động tính lương tài xế theo bảng kê từng khách hàng; hệ thống báo cáo thống kê doanh thu và lợi nhuận trực quan theo từng xe, từng chủ hàng.
Chính sách linh hoạt cho doanh nghiệp: Khách hàng có thể trải nghiệm dịch vụ với chương trình dùng thử miễn phí 14 ngày để đánh giá đầy đủ tính năng của phần mềm trước khi triển khai chính thức. Đặc biệt, TNK cung cấp gói miễn phí trọn đời đối với doanh nghiệp sở hữu dưới 5 xe (hỗ trợ quản lý thông tin và điều xe cơ bản). Phần mềm vận tải PMVT là công cụ lý tưởng cho các doanh nghiệp vận tải hàng hóa, doanh nghiệp sản xuất có đội xe vận chuyển, hoặc các liên doanh vận tải.
Việc nắm vững cách hạch toán mua xe ô tô giúp doanh nghiệp ghi nhận tài sản chính xác, bảo đảm tuân thủ luật thuế và quản lý ngân sách hiệu quả. Kết hợp nghiệp vụ chuẩn xác cùng giải pháp Phần mềm vận tải của TNK, các tổ chức có thể số hóa toàn bộ quy trình, loại bỏ thất thoát tài chính và tối ưu hiệu suất sử dụng đội xe trong dài hạn. Liên hệ với TNK ngay hôm nay qua hotline 0978 700 220 để nhận tư vấn chuyển đổi số chuyên sâu cho hoạt động vận tải của doanh nghiệp.