

Hạch toán chi phí vận tải giúp doanh nghiệp ghi nhận đúng các khoản chi phát sinh trong quá trình vận chuyển, từ nhiên liệu, phí cầu đường, bến bãi đến lương tài xế và chi phí sửa chữa xe. Khi các khoản chi được theo dõi rõ ràng, doanh nghiệp sẽ dễ kiểm soát chi phí theo từng chuyến, từng xe, đồng thời có cơ sở tính giá cước và đánh giá lợi nhuận chính xác hơn. Trong bài viết này, TNK sẽ hướng dẫn khách hàng cách hạch toán các khoản chi phí vận tải thường gặp và cách quản lý dữ liệu chi phí hiệu quả, dễ áp dụng vào thực tế vận hành.
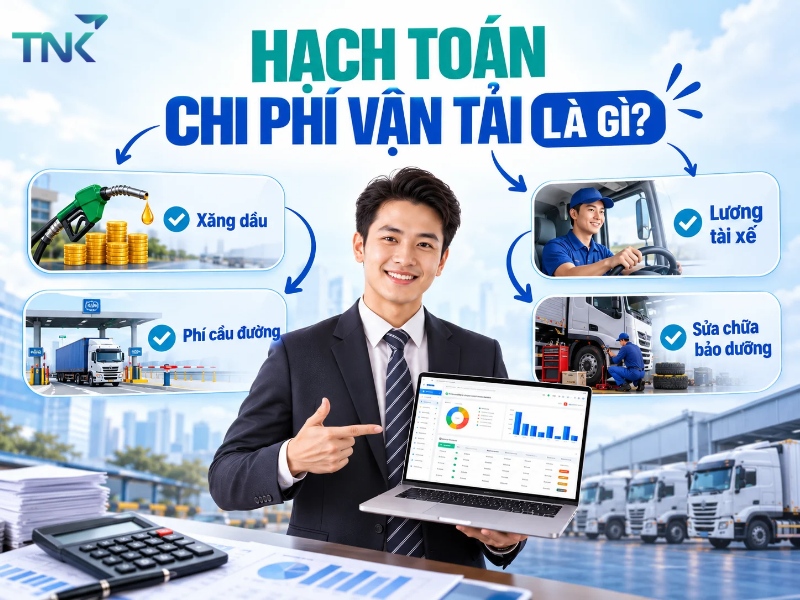
- 1. Hạch toán chi phí vận tải là gì?
- 2. Vì sao doanh nghiệp vận tải cần hạch toán chi phí chính xác?
- 3. Chi phí vận tải gồm những khoản nào?
- 4. Hướng dẫn cách hạch toán chi phí vận tải chi tiết
- 5. Những khó khăn khi hạch toán chi phí vận tải bằng Excel
- 6. Phần mềm vận tải PMVT của TNK - Giải pháp tự động hóa kế toán vận tải
- 7. Câu hỏi thường gặp về hạch toán chi phí vận tải
1. Hạch toán chi phí vận tải là gì?
Hạch toán chi phí vận tải là việc ghi nhận, phân loại và tổng hợp các khoản chi phát sinh trong quá trình vận chuyển hàng hóa như tiền xăng dầu, phí cầu đường, lương tài xế, chi phí sửa chữa và bảo dưỡng xe. Nghiệp vụ này tuân thủ các chuẩn mực kế toán hiện hành để phản ánh đúng tình hình tài chính của đơn vị.
Việc hạch toán đầy đủ và chính xác không chỉ phục vụ công tác kế toán mà còn giúp ban giám đốc doanh nghiệp nhìn nhận rõ ràng các yếu tố quản trị thực tiễn:
- Phương tiện nào đang mang lại biên độ lợi nhuận tốt.
- Tuyến đường vận chuyển nào đang khai thác hiệu quả.
- Khoản chi phí vận hành nào đang có dấu hiệu vượt mức kiểm soát cần điều chỉnh.
2. Vì sao doanh nghiệp vận tải cần hạch toán chi phí chính xác?
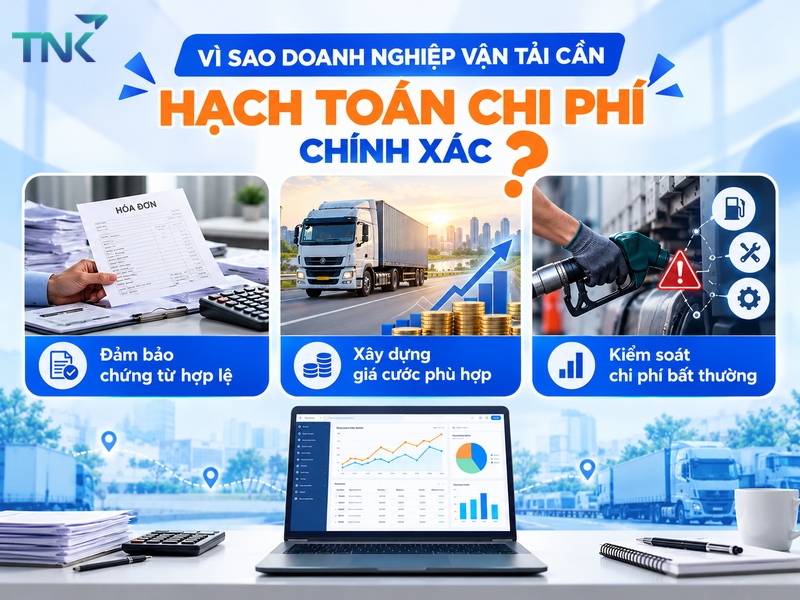
Hạch toán chi phí vận tải chính xác giúp doanh nghiệp kiểm soát các khoản chi trong quá trình vận chuyển, tính toán giá cước hợp lý và theo dõi lợi nhuận thực tế. Cụ thể, việc hạch toán đầy đủ mang lại những lợi ích sau:
- Đảm bảo chứng từ hợp lệ: Ghi nhận đầy đủ hóa đơn, chứng từ liên quan đến hoạt động vận tải, giúp doanh nghiệp có cơ sở kê khai, khấu trừ thuế GTGT và xác định chi phí được trừ khi tính thuế TNDN theo quy định.
- Xây dựng giá cước vận tải phù hợp: Dựa trên chi phí thực tế của từng chuyến xe, tuyến đường, doanh nghiệp có thể tính toán mức giá cước đủ bù đắp chi phí và đảm bảo lợi nhuận mong muốn.
- Kiểm soát các khoản chi bất thường: Dễ dàng phát hiện những khoản chi vượt mức dự kiến như tiêu hao nhiên liệu cao hơn định mức, chi phí sửa chữa tăng hoặc giá vật tư phụ tùng không hợp lý để kịp thời kiểm tra và điều chỉnh.
3. Chi phí vận tải gồm những khoản nào?
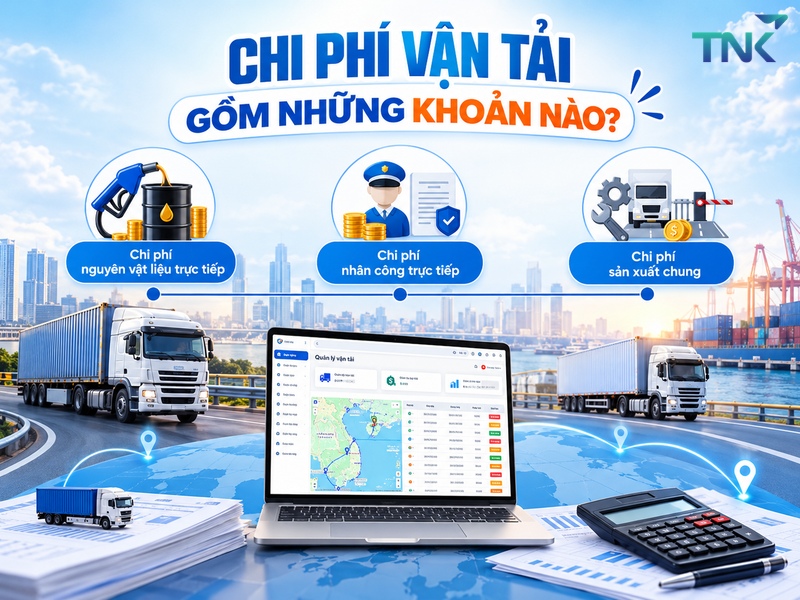
Để hạch toán chi phí vận tải chính xác, kế toán cần phân loại các khoản chi theo từng nhóm để ghi nhận vào tài khoản phù hợp. Trong hoạt động vận tải hàng hóa, chi phí thường được chia thành 3 nhóm chính:
- Chi phí nguyên vật liệu trực tiếp: Gồm tiền xăng dầu, dầu nhớt, nhiên liệu sử dụng cho hệ thống làm lạnh và các vật tư tiêu hao trực tiếp trong quá trình vận chuyển. Đây là nhóm chi phí cần được theo dõi theo từng xe hoặc chuyến hàng để kiểm soát lượng nhiên liệu sử dụng thực tế.
- Chi phí nhân công trực tiếp: Bao gồm lương cố định, lương theo chuyến, lương khoán, phụ cấp và các khoản bảo hiểm do doanh nghiệp đóng cho tài xế, phụ xe trực tiếp tham gia vận chuyển.
- Chi phí sản xuất chung: Gồm khấu hao xe, chi phí bảo dưỡng, sửa chữa phương tiện, phí cầu đường, bến bãi và các khoản chi phục vụ chung cho hoạt động vận tải.
Lưu ý: Không phải mọi khoản chi phát sinh đều được tính vào chi phí sản xuất chung. Chẳng hạn, tiền phạt vi phạm giao thông cần được theo dõi riêng và không được tính là chi phí được trừ khi xác định thuế thu nhập doanh nghiệp. Ngoài ra, phụ tùng thay thế cũng cần được phân loại theo mục đích sử dụng thực tế, thay vì mặc định đưa vào chi phí nguyên vật liệu trực tiếp.
4. Hướng dẫn cách hạch toán chi phí vận tải chi tiết
Để hạch toán chi phí vận tải chính xác, kế toán cần ghi nhận từng khoản chi theo nghiệp vụ phát sinh, đồng thời lưu giữ đầy đủ hóa đơn và chứng từ liên quan. Dưới đây là hướng dẫn hạch toán các khoản chi phí thường gặp tại doanh nghiệp vận tải theo Thông tư 99/2025/TT-BTC, áp dụng từ năm tài chính bắt đầu ngày 01/01/2026. Đối với doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC, kế toán cần sử dụng tài khoản phù hợp với chế độ kế toán hiện hành của doanh nghiệp.
4.1. Hạch toán chi phí nhiên liệu, vật liệu
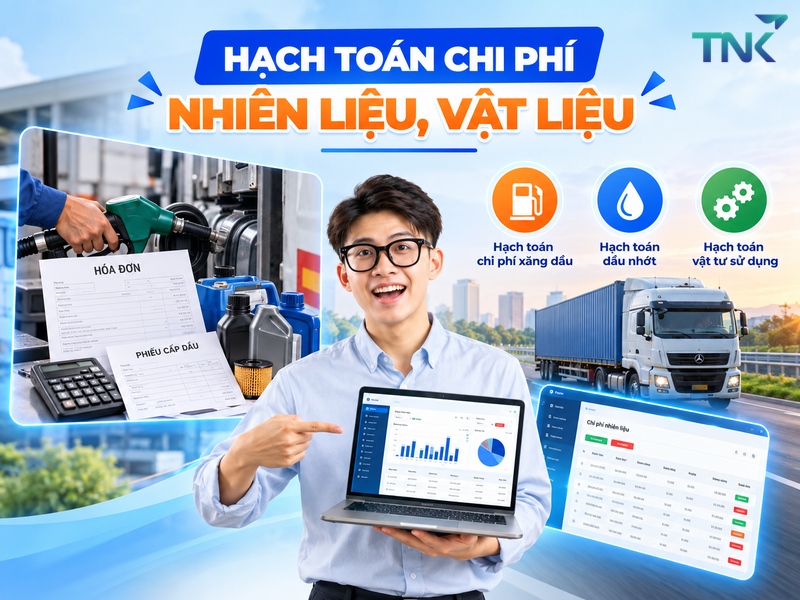
Chi phí nhiên liệu gồm xăng dầu, dầu nhớt và các vật tư sử dụng trực tiếp cho hoạt động vận chuyển. Khi thực hiện hạch toán chi phí xăng dầu công ty vận tải, kế toán cần kiểm tra hóa đơn mua nhiên liệu, phiếu cấp dầu và lượng nhiên liệu thực tế sử dụng để ghi nhận đúng chi phí.
Trường hợp mua nhiên liệu sử dụng ngay cho hoạt động vận chuyển:
- Nợ TK 621: Chi phí nguyên vật liệu trực tiếp.
- Nợ TK 133: Thuế GTGT được khấu trừ (nếu đủ điều kiện).
- Có TK 111, 112, 331: Tổng số tiền đã thanh toán hoặc phải trả.
Trường hợp xuất nhiên liệu từ kho để sử dụng:
- Nợ TK 621: Chi phí nguyên vật liệu trực tiếp.
- Có TK 152: Giá trị nhiên liệu xuất kho.
Doanh nghiệp nên theo dõi chi phí nhiên liệu theo từng phương tiện và chuyến hàng để dễ đối chiếu với định mức tiêu hao, từ đó phát hiện những khoản sử dụng vượt mức dự kiến.
4.2. Hạch toán chi phí nhân công trực tiếp
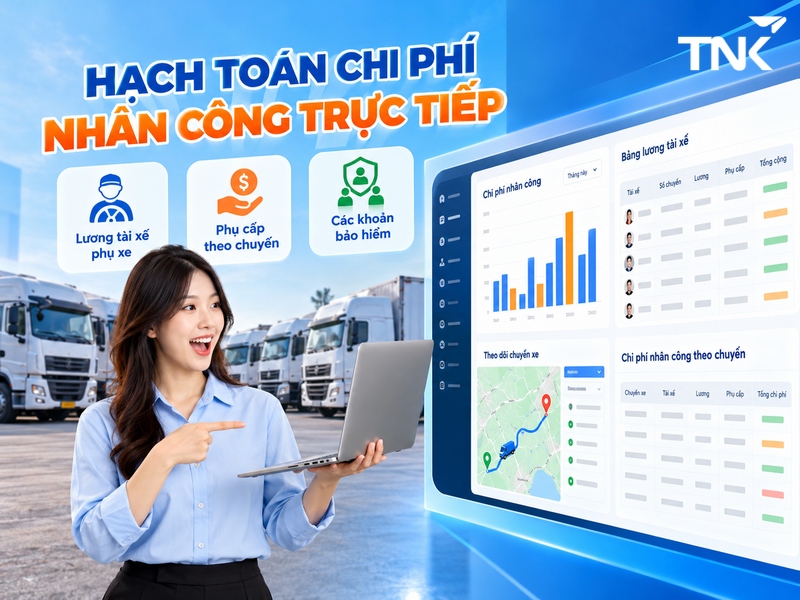
Chi phí nhân công trực tiếp gồm tiền lương cố định, lương theo chuyến, phụ cấp và các khoản bảo hiểm của tài xế, phụ xe trực tiếp tham gia vận chuyển hàng hóa.
Khi tính lương và phụ cấp phải trả cho tài xế, phụ xe:
- Nợ TK 622: Chi phí nhân công trực tiếp.
- Có TK 334: Tiền lương và phụ cấp phải trả cho người lao động.
Khi trích các khoản bảo hiểm và kinh phí công đoàn do doanh nghiệp đóng:
- Nợ TK 622: Chi phí nhân công trực tiếp.
- Có TK 338: Các khoản phải trả, phải nộp khác.
Đối với doanh nghiệp trả lương theo chuyến, kế toán cần ghi nhận đầy đủ số chuyến đã hoàn thành và mức lương tương ứng của từng tài xế. Việc này giúp doanh nghiệp tính chi phí nhân công theo từng chuyến xe và đối chiếu với bảng lương cuối kỳ.
4.3. Hạch toán chi phí khấu hao và chi phí chung
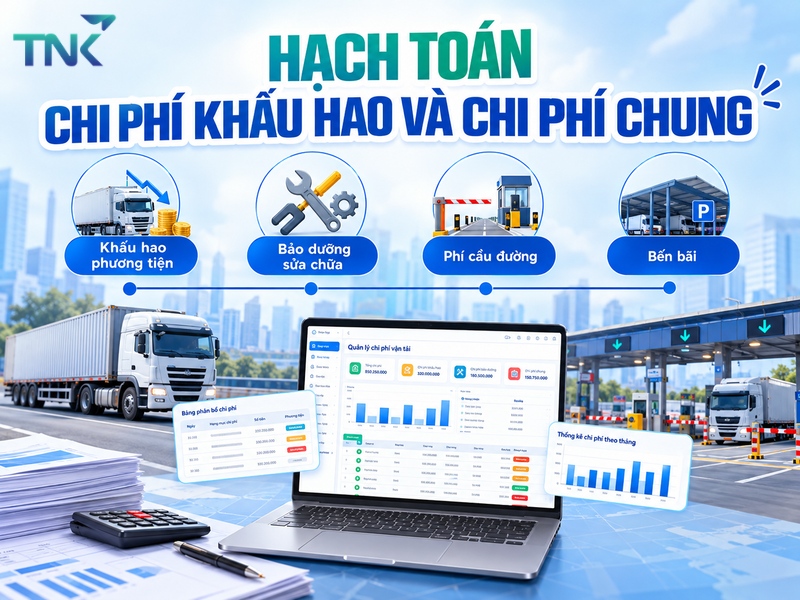
Ngoài nhiên liệu và tiền lương, doanh nghiệp vận tải còn phát sinh chi phí khấu hao xe, bảo dưỡng, sửa chữa, phí cầu đường và bến bãi. Các khoản được xác định là chi phí sản xuất chung cần được ghi nhận đầy đủ để phục vụ việc tính giá thành vận chuyển.
Khi trích khấu hao xe tải, xe đầu kéo, rơ-moóc phục vụ vận chuyển:
- Nợ TK 627: Chi phí sản xuất chung.
- Có TK 214: Hao mòn tài sản cố định.
Khi phát sinh phí cầu đường, bến bãi hoặc chi phí bảo dưỡng, sửa chữa thuộc chi phí sản xuất chung:
- Nợ TK 627: Chi phí sản xuất chung.
- Nợ TK 133: Thuế GTGT được khấu trừ (nếu đủ điều kiện).
- Có TK 111, 112, 331: Tổng số tiền đã thanh toán hoặc phải trả.
Đối với tiền phạt vi phạm giao thông, kế toán ghi nhận riêng vào TK 811 (Chi phí khác), không đưa vào chi phí sản xuất chung. Khoản tiền phạt này cũng không được tính vào chi phí được trừ khi xác định thuế thu nhập doanh nghiệp.
4.4. Tập hợp chi phí và tính giá thành
Cuối kỳ, kế toán tổng hợp các khoản chi phí nhiên liệu, nhân công và chi phí sản xuất chung để tính giá thành dịch vụ vận tải. Tùy theo cách quản lý, doanh nghiệp có thể theo dõi chi phí theo từng chuyến hàng, tuyến đường hoặc phương tiện.
Khi kết chuyển các khoản chi phí được tính vào giá thành:
- Nợ TK 154: Chi phí sản xuất, kinh doanh dở dang.
- Có TK 621: Chi phí nguyên vật liệu trực tiếp.
- Có TK 622: Chi phí nhân công trực tiếp.
- Có TK 627: Chi phí sản xuất chung được phân bổ.
Khi dịch vụ vận chuyển hoàn thành và đủ điều kiện ghi nhận giá vốn:
- Nợ TK 632: Giá vốn hàng bán.
- Có TK 154: Giá thành dịch vụ vận tải hoàn thành.
Sau khi tính giá thành, doanh nghiệp có thể so sánh chi phí với doanh thu để biết từng chuyến xe hoặc tuyến vận chuyển mang lại bao nhiêu lợi nhuận. Đây cũng là cơ sở để kiểm tra các khoản chi và điều chỉnh giá cước khi cần thiết.
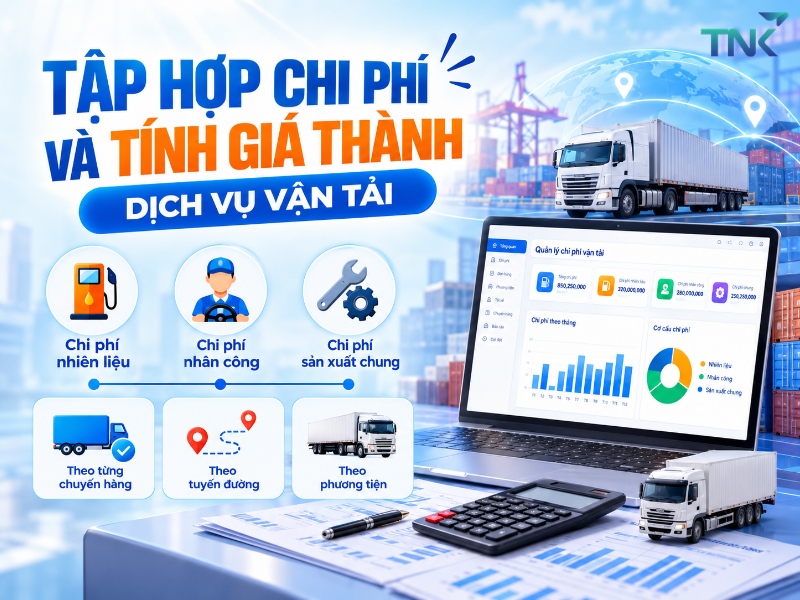
Lưu ý khi áp dụng: Các bút toán trên được trình bày theo Thông tư 99/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026. Với doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC, kế toán tập hợp chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung vào TK 154 theo từng khoản mục phù hợp, thay vì sử dụng TK 621, 622 và 627.
Các bút toán là hướng dẫn cho những nghiệp vụ thông thường. Khi áp dụng thực tế, kế toán cần kiểm tra chứng từ, cách phân loại chi phí và phương pháp kế toán của doanh nghiệp, đặc biệt đối với chi phí sửa chữa lớn, phụ tùng thay thế và các khoản chi vượt mức bình thường.
5. Những khó khăn khi hạch toán chi phí vận tải bằng Excel
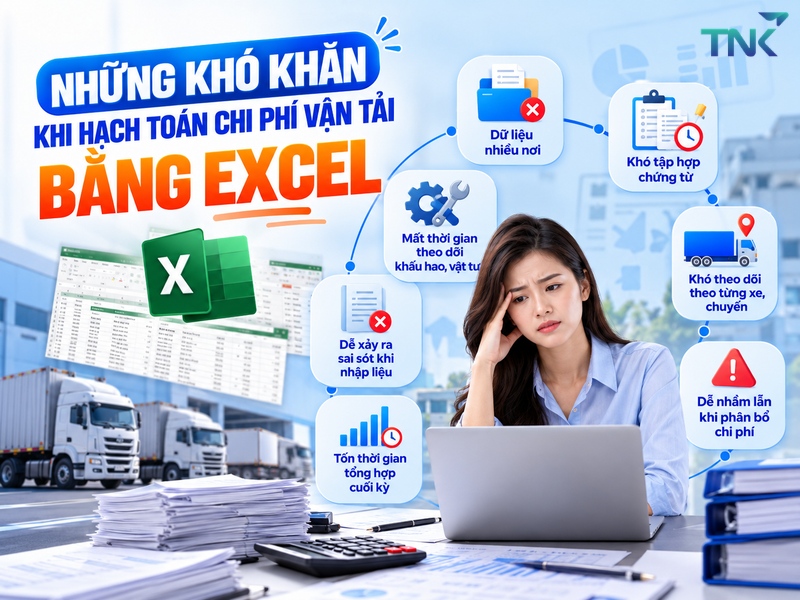
Excel là công cụ được nhiều doanh nghiệp vận tải sử dụng để theo dõi chi phí. Tuy nhiên, khi số lượng xe và chuyến hàng tăng lên, việc hạch toán chi phí vận tải bằng Excel có thể gặp một số khó khăn như:
- Dữ liệu nằm ở nhiều nơi: Thông tin chi phí được lưu trong nhiều file Excel, chứng từ giấy hoặc tin nhắn Zalo, khiến kế toán mất thời gian tìm kiếm, tổng hợp và đối chiếu số liệu.
- Khó tập hợp chứng từ phát sinh: Các khoản chi như đổ xăng dầu, vá lốp, sửa xe dọc đường, phí cầu đường hay tiền tạm ứng thường phát sinh trong lúc tài xế chạy chuyến. Nếu chứng từ không được gửi về kịp thời, kế toán dễ bỏ sót hoặc thất lạc.
- Khó theo dõi chi phí theo từng xe, từng chuyến: Khi quản lý nhiều phương tiện, kế toán phải tổng hợp và phân bổ chi phí thủ công để xác định số tiền thực tế đã chi cho từng xe, chuyến hàng hoặc đơn hàng.
- Dễ nhầm lẫn khi phân bổ chi phí: Một số khoản chi phát sinh trong quá trình vận chuyển có thể bị ghi nhầm chuyến hoặc chưa được cập nhật đầy đủ, ảnh hưởng đến việc tính giá thành dịch vụ.
- Mất thời gian theo dõi khấu hao và vật tư: Việc cập nhật chi phí khấu hao phương tiện, vật tư thay thế và lịch sử sửa chữa bằng Excel đòi hỏi kế toán phải kiểm tra thường xuyên để hạn chế sai lệch số liệu.
- Dễ xảy ra sai sót khi nhập liệu: Nhân viên phải nhập lại thông tin từ nhiều bảng tính khác nhau, có thể dẫn đến trùng lặp, thiếu dữ liệu hoặc chênh lệch giữa các báo cáo.
- Tốn thời gian tổng hợp số liệu cuối kỳ: Kế toán phải thu thập chứng từ từ tài xế, kiểm tra các khoản tạm ứng và đối chiếu chi phí trước khi lập báo cáo, đặc biệt khi doanh nghiệp có nhiều xe hoạt động cùng lúc.
Những khó khăn trên có thể khiến doanh nghiệp chậm nắm được chi phí và lợi nhuận thực tế của từng chuyến vận chuyển. Vì vậy, khi quy mô đội xe tăng, doanh nghiệp nên cân nhắc sử dụng phần mềm quản lý vận tải để tập trung dữ liệu, theo dõi chi phí và giảm bớt công việc tổng hợp thủ công.
6. Phần mềm vận tải PMVT của TNK – Giải pháp tự động hóa kế toán vận tải
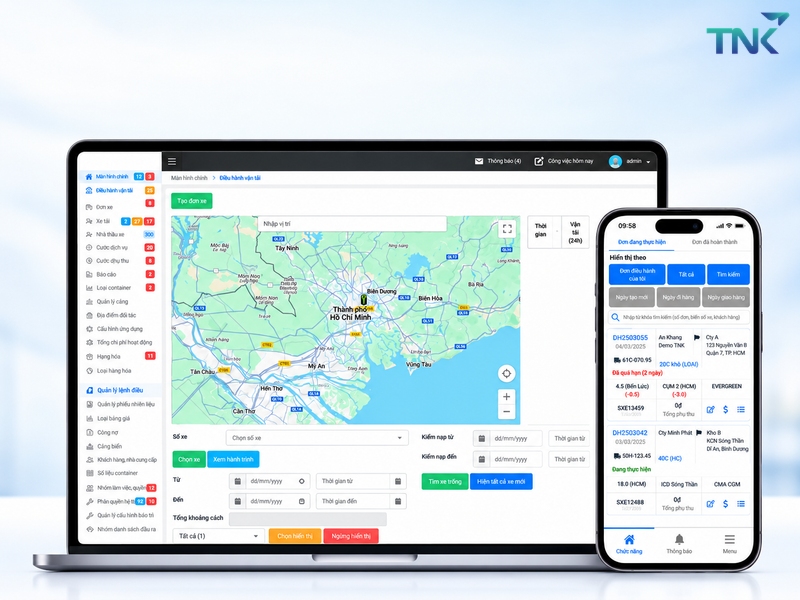
Để giảm bớt công việc nhập liệu và tổng hợp chi phí thủ công, phần mềm vận tải PMVT của TNK giúp doanh nghiệp quản lý tập trung dữ liệu điều phối, tài xế và kế toán trên cùng một hệ thống. Nhờ đó, bộ phận kế toán có thể theo dõi các khoản thu chi, đối chiếu chứng từ và tổng hợp số liệu phục vụ hạch toán chi phí vận tải thuận tiện hơn.
Các tính năng nổi bật của phần mềm bao gồm:
- Đồng bộ dữ liệu giữa các bộ phận: Thông tin điều xe, chuyến hàng và chi phí được cập nhật trên cùng hệ thống, giúp điều phối, tài xế và kế toán phối hợp thuận tiện, hạn chế nhập liệu trùng lặp.
- Quản lý thu chi và công nợ: Theo dõi các khoản thu chi, thuế GTGT, tiền hoa hồng và chi phí phát sinh theo từng chuyến xe, hỗ trợ kế toán kiểm tra số liệu và đối chiếu công nợ khách hàng.
- Quản lý chi phí sửa chữa và vật tư: Theo dõi chi phí sửa xe, lịch sử bảo dưỡng, thay lốp và xuất nhập kho phụ tùng, vật tư. Qua đó, doanh nghiệp có thêm dữ liệu để phân bổ chi phí phù hợp và đánh giá hiệu quả sử dụng từng phương tiện.
- Tính lương tài xế và xuất bảng kê: Hỗ trợ tính lương tài xế, tự động xuất bảng kê theo từng khách hàng, giúp kế toán giảm thời gian tổng hợp và đối chiếu số liệu.
- Thống kê doanh thu và lợi nhuận: Tổng hợp doanh thu, chi phí và lợi nhuận theo từng xe, từng chủ hàng, giúp doanh nghiệp theo dõi kết quả kinh doanh và kiểm soát chi phí vận chuyển.
Chính sách sử dụng phần mềm tại TNK:
- Dùng thử miễn phí 14 ngày: Doanh nghiệp có thể trải nghiệm các tính năng được cung cấp trong tài khoản dùng thử trước khi quyết định triển khai.
- Gói miễn phí trọn đời: Dành cho doanh nghiệp có dưới 5 xe, với các tính năng quản lý thông tin cơ bản và điều xe cơ bản.
Doanh nghiệp có thể liên hệ TNK qua hotline 0978 700 220 để được tư vấn, xem demo và lựa chọn các tính năng phù hợp với quy mô đội xe cũng như nhu cầu quản lý thực tế.
7. Câu hỏi thường gặp về hạch toán chi phí vận tải
Trong quá trình hạch toán chi phí vận tải, doanh nghiệp thường có những thắc mắc về cách tập hợp chi phí, quản lý nhiên liệu và lựa chọn công cụ hỗ trợ kế toán. Dưới đây là giải đáp cho một số câu hỏi thường gặp.
7.1. Chi phí vận tải gồm những gì?
Chi phí vận tải bao gồm 3 nhóm chính: Chi phí nguyên vật liệu (xăng dầu, trạm bơm), chi phí nhân công (lương, phụ cấp tài xế), và chi phí sản xuất chung (khấu hao phương tiện, cầu đường, bến bãi, sửa chữa).
7.2. Doanh nghiệp vận tải nên tập hợp chi phí theo xe hay theo chuyến?
Khách hàng nên kết hợp cả hai phương pháp. Việc tập hợp theo chuyến giúp định giá cước cho khách hàng chính xác, trong khi tập hợp theo xe giúp đánh giá hiệu quả khai thác của từng phương tiện cụ thể.
7.3. Làm sao kiểm soát chi phí dầu xe hiệu quả?
Doanh nghiệp cần xây dựng định mức tiêu hao nhiên liệu phù hợp với từng loại xe và tuyến đường. Đồng thời, nên đối chiếu lượng dầu đã cấp, số km thực tế và hóa đơn đổ dầu để phát hiện các khoản chênh lệch. Việc theo dõi thường xuyên giúp doanh nghiệp kiểm soát chi phí nhiên liệu và hạn chế hao hụt trong quá trình vận chuyển.
7.4. Có nên sử dụng phần mềm quản lý chi phí vận tải không?
Khi quy mô đội xe vượt quá khả năng quản trị bằng sổ sách và Excel, việc ứng dụng phần mềm là điều kiện bắt buộc để đảm bảo luân chuyển chứng từ nhanh chóng, tính toán tự động và loại bỏ các sai số thủ công.
7.5. Doanh nghiệp bao nhiêu xe nên áp dụng phần mềm vận tải?
Doanh nghiệp có từ 10 xe trở lên thường phù hợp để triển khai phần mềm quản lý vận tải, đặc biệt khi có nhiều chuyến hàng và khoản chi cần theo dõi mỗi ngày. Với đội xe dưới 10 chiếc, doanh nghiệp vẫn có thể sử dụng phần mềm nếu muốn quản lý tập trung, giảm nhập liệu thủ công và theo dõi chi phí rõ ràng hơn.
Việc hạch toán chi phí vận tải đầy đủ và chính xác giúp doanh nghiệp kiểm soát các khoản chi phát sinh, tính giá thành vận chuyển và theo dõi lợi nhuận theo từng chuyến xe. Để giảm thời gian nhập liệu và tổng hợp số liệu thủ công, khách hàng có thể sử dụng phần mềm vận tải PMVT của TNK để quản lý tập trung dữ liệu vận hành, thu chi và công nợ. Liên hệ TNK qua hotline 0978 700 220 để được tư vấn và trải nghiệm phần mềm miễn phí trong 14 ngày.